
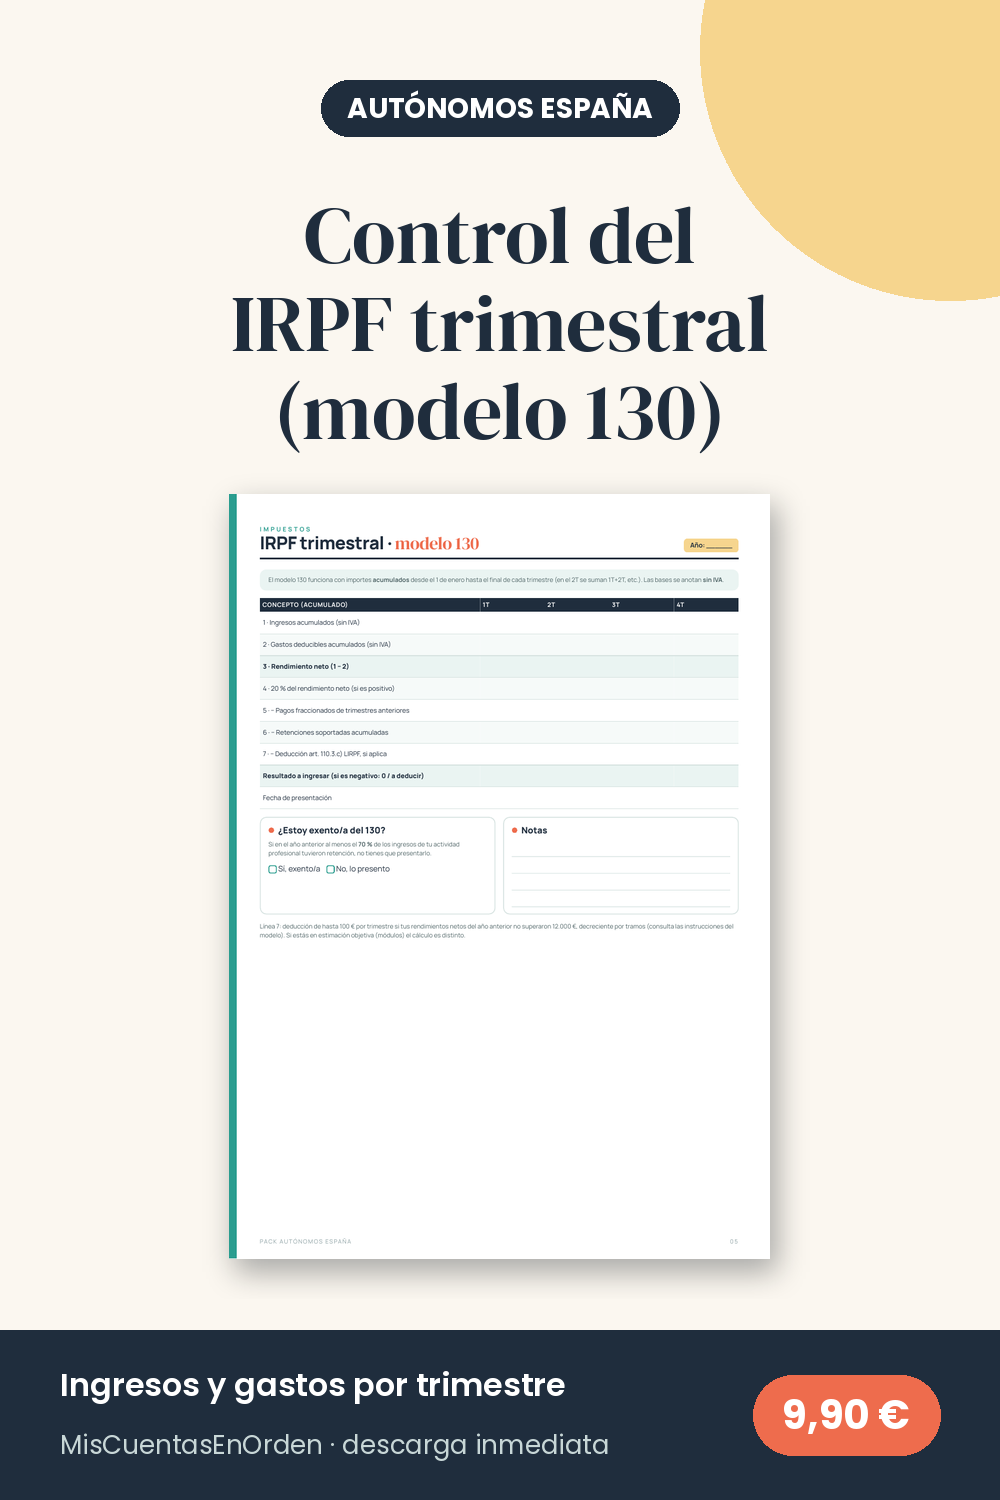
Si eres autónomo en España, el modelo 130 es probablemente uno de los primeros impuestos que te toca entender. Es el pago fraccionado del IRPF: en vez de pagar todo tu impuesto sobre la renta de golpe en la declaración anual, vas adelantando una parte cada trimestre.
En esta guía te cuento qué es, quién lo presenta, cómo funciona el cálculo y cuándo hay que presentarlo, con los datos de la propia Agencia Tributaria. Al final verás también cómo organizarte para que no te pille por sorpresa.
Importante: este artículo es divulgativo. Las normas fiscales cambian y cada caso tiene matices. Antes de presentar nada, confirma tu situación con la Agencia Tributaria o con tu gestoría.
Qué es el modelo 130
Es la autoliquidación trimestral de los pagos fraccionados del IRPF para personas físicas que realizan actividades económicas en estimación directa, ya sea en su modalidad normal o simplificada. Lo que pagas en el 130 no es un impuesto extra: es un adelanto que luego se descuenta en tu declaración de la renta.
Si tributas en estimación objetiva (módulos), el modelo que corresponde es otro, el 131.
Quién tiene que presentarlo
En general, los autónomos en estimación directa: profesionales, comerciantes, pequeños negocios, etc.
Hay una excepción muy importante para los profesionales. Según la Agencia Tributaria, no están obligados a presentar el pago fraccionado por su actividad profesional si, en el año natural anterior, al menos el 70 % de sus ingresos de esa actividad estuvieron sujetos a retención o ingreso a cuenta. Es el caso típico del profesional que factura casi todo a empresas que le practican retención en la factura.
Si acabas de empezar la actividad, ese 70 % se calcula con los ingresos del trimestre al que se refiere el pago.
Fuente: Agencia Tributaria, pagos fraccionados.
Cómo se calcula, en líneas generales
Para actividades distintas de las agrícolas, ganaderas, forestales y pesqueras, la Agencia Tributaria indica que el pago fraccionado es el 20 % del rendimiento neto obtenido desde el inicio del año hasta el último día del trimestre.
La lógica es acumulada:
- Sumas los ingresos de la actividad desde el 1 de enero hasta el final del trimestre.
- Restas los gastos deducibles del mismo periodo.
- Al resultado (rendimiento neto), si es positivo, le aplicas el 20 %.
- Restas lo que ya pagaste en los trimestres anteriores del año y las retenciones e ingresos a cuenta que correspondan según las instrucciones del modelo.
Si el resultado es negativo o cero, en general se presenta igualmente la declaración, sin ingreso.
Hay otros ajustes posibles (por ejemplo, una deducción para rendimientos bajos del año anterior o reglas distintas para ciertas actividades). No los detallo aquí porque dependen de cada caso: consulta las instrucciones oficiales del modelo 130.
Un ejemplo ilustrativo (con números redondos)
Imagina una diseñadora que factura a particulares, sin retenciones, y no tiene derecho a otras deducciones en el modelo:
- Primer trimestre: ingresos 6.000 €, gastos 1.000 €. Rendimiento acumulado: 5.000 €. 20 %: 1.000 €. Pagaría 1.000 €.
- Segundo trimestre: acumulado de enero a junio, ingresos 11.000 € y gastos 2.000 €. Rendimiento: 9.000 €. 20 %: 1.800 €. Menos lo pagado en el primer trimestre (1.000 €): pagaría 800 €.
Es solo un ejemplo para entender el mecanismo acumulado, no un cálculo para tu caso.
Plazos de presentación
Según la Agencia Tributaria, el modelo 130 se presenta cuatro veces al año:
- 1.er trimestre: del 1 al 20 de abril
- 2.º trimestre: del 1 al 20 de julio
- 3.er trimestre: del 1 al 20 de octubre
- 4.º trimestre: del 1 al 30 de enero del año siguiente
Si quieres domiciliar el pago, el plazo termina unos días antes. Consulta cada año el calendario del contribuyente para las fechas exactas, porque cuando el último día cae en festivo o fin de semana se traslada.
Modelo 130 y modelo 303: no confundir
Se presentan en los mismos plazos, pero son cosas distintas:
- Modelo 303: IVA. Declaras el IVA que has cobrado en tus facturas menos el IVA que has pagado en tus gastos.
- Modelo 130: IRPF. Adelantas parte del impuesto sobre tus beneficios.
Un error frecuente es gastarse durante el trimestre el dinero que luego hay que ingresar por ambos. Por eso conviene apartar cada vez que cobras una parte para impuestos.
Cómo organizarte para que no duela
- Registra ingresos y gastos cada semana, no el día 19.
- Guarda las facturas de gastos el mismo día en una carpeta (física o digital) por trimestre.
- Lleva un acumulado. Como el 130 es acumulado, tener una hoja con el rendimiento de cada trimestre te ahorra muchas cuentas.
- Aparta un porcentaje de cada cobro en una cuenta separada para IVA e IRPF.
- Apunta los plazos del año entero en un calendario visible.
Para eso diseñamos el Pack de Autónomos España (9,90 €): registro de ingresos y gastos, control de IVA trimestral, hoja de IRPF trimestral con el acumulado, registro de facturas, calendario fiscal y resumen anual, en A4 y Letter. Es una herramienta de organización: no sustituye a tu gestoría, pero hace que llegues a ella con todo ordenado.
Y como las finanzas del negocio y las personales se mezclan, el lote completo (14,90 €) incluye también el pack de finanzas personales y los sobres. Si solo quieres empezar con tu presupuesto personal, tienes la plantilla gratis.
Preguntas frecuentes
¿Tengo que presentarlo aunque no haya ganado nada? En general sí, con resultado cero o negativo, si estás obligado. Confírmalo para tu caso.
¿Lo que pago en el 130 se pierde? No, se descuenta en tu declaración anual de la renta.
¿Puedo presentarlo yo mismo? Sí, desde la sede electrónica de la Agencia Tributaria. Muchas personas lo hacen con ayuda de una gestoría, sobre todo el primer año.
Aviso: este contenido es informativo y no constituye asesoramiento fiscal ni legal. La información procede de la web de la Agencia Tributaria consultada en octubre de 2026 y puede cambiar. Consulta tu caso con la AEAT o con un asesor fiscal.