
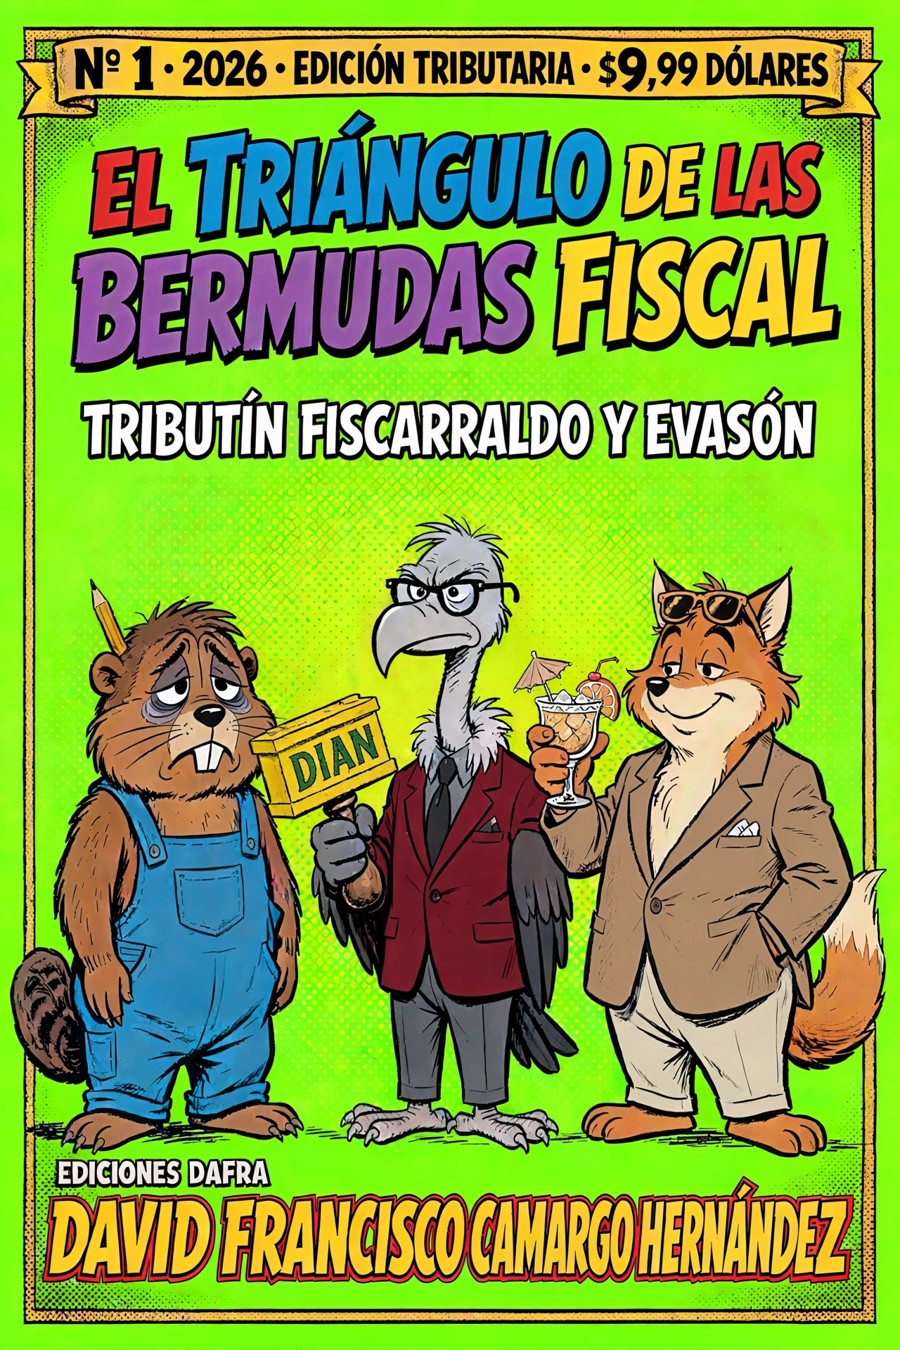

EL TRIÁNGULO DE LAS BERMUDAS FISCAL
El contrato social sobre el cual se fundan las democracias modernas sostiene que el ciudadano cede parte del fruto de su trabajo al Estado a cambio de justicia, seguridad, infraestructura y bienestar común. Los impuestos, en teoría, constituyen las arterias de este pacto distributivo. Sin embargo, cuando la teoría económica abstracta se enfrenta a la realidad del asfalto, se hace evidente una profunda fractura: el sistema fiscal se ha transformado en un andamiaje asimétrico que asfixia al pequeño productor formalizado mientras otorga compuertas de escape legal al gran capital transnacional.
Esta obra, concebida bajo el enfoque de los Cómics Pedagógicos de DAFRA, utiliza el noveno arte no solo como una herramienta de entretenimiento, sino como un instrumento de análisis crítico y educación social. A través de una narrativa gráfica estructurada deliberadamente bajo una cuadrícula rígida e inflexible de ocho viñetas por página —espejo de la misma rigidez del aparato burocrático—, se desnudas las dinámicas de la tributación contemporánea en América Latina, tomando como referencia el contexto institucional de entidades como la DIAN.
A lo largo de estas páginas, el lector asistirá al cruce de caminos de tres arquetipos fundamentales que sostienen y fracturan el sistema:
· Tributín (La microempresa formalizada): Representa al ciudadano de a pie, el artesano o pequeño comerciante que, impulsado por el deseo de cumplir las reglas del juego legal, queda atrapado en una red de trámites excesivos (tramitomanía), fallas tecnológicas ajenas a su control y sanciones desproporcionadas por errores de centavos. Su historia es la crónica de cómo el exceso de presión estatal destruye el empleo formal y empuja forzadamente a la masa productiva hacia la informalidad y la economía del efectivo (cash) como mecanismos de legítima defensa.
· Fiscarraldo (El brazo ejecutor): Encarna la frialdad de la burocracia ciega. Es el auditor inflexible cuya métrica no mide la viabilidad humana o social de un negocio, sino el cumplimiento de saldos reglamentarios. Su arco de transformación demuestra que la fiscalización institucionalizada termina cazando moscas con redes sofisticadas mientras observa pasivamente cómo los grandes elefantes del capital globalizado rompen las vallas del marco legal vigente.
· Evasón (La arquitectura de la elusión): Personifica la desconexión del gran capital corporativo con el suelo nacional. Apoyado en un ejército de abogados y banqueros sin rostro, utiliza holdings, precios de transferencia inflados, cuentas espejo y exenciones legislativas o amnistías de fin de año para reducir su base gravable a cero. Para su visión del mundo, el Estado es un parásito ineficiente y la elusión transnacional es un acto de preservación patrimonial.
Esta entrega plantea una advertencia urgente sobre El círculo vicioso de la deuda: un Estado que quiebra a sus pequeños contribuyentes formales y exime a sus grandes fortunas se condena a la escasez crónica de fondos. La respuesta política tradicional ante esta crisis no es la reducción del gasto ineficiente, sino la creación de tributos "temporales" o automáticos —como el gravamen a los movimientos financieros— que terminan volviéndose permanentes y expulsando de forma definitiva el flujo monetario real hacia la economía subterránea.
Esta introducción no pretende promover el desacato civil ni el anarquismo fiscal; su propósito pedagógico es despertar la conciencia tributaria crítica en el lector. Solo a través de la comprensión de estas asimetrías estructurales es posible exigir un marco normativo equilibrado, una Reforma Tributaria a la Inversa que entienda que un país sin impuestos justos no tiene futuro, pero que, bajo el peso de un sistema punitivo y desigual, tampoco tiene viabilidad económica.