
Si llegas a final de mes preguntándote dónde ha ido el sueldo, no es que gastes mal: es que nadie te ha enseñado a mirar tu dinero con un poco de orden. Saber cómo hacer un presupuesto mensual no requiere hojas de cálculo complicadas ni aplicaciones de pago. Con papel, boli y media hora al mes basta.
En esta guía te explico el método que mejor funciona para la mayoría de la gente, con ejemplos en euros y una plantilla de presupuesto gratis que puedes imprimir hoy mismo.
Qué es un presupuesto mensual (y qué no es)
Un presupuesto es un plan: decides antes de que empiece el mes a qué vas a dedicar cada euro que entra. No es un castigo ni una lista de prohibiciones. Es justo lo contrario: cuando sabes que el ocio tiene su partida, puedes ir a cenar sin sentirte culpable.
Tampoco es lo mismo que apuntar gastos. Apuntar es mirar hacia atrás; presupuestar es mirar hacia delante. Lo ideal es hacer las dos cosas: planificar al principio del mes y comparar al final.
Paso 1: calcula tus ingresos reales
Empieza por lo que de verdad entra en tu cuenta, no por tu salario bruto. Si cobras una nómina, usa el neto que ves en el banco. Si tienes pagas extra prorrateadas, ya están incluidas; si no, trátalas aparte (más abajo te digo cómo).
Si tus ingresos varían (autónomos, comisiones, trabajos por horas), coge el mes más flojo de los últimos seis y úsalo como base. Lo que entre por encima será un extra que irá directo al ahorro o a colchón.
Ejemplo: Lucía cobra 1.650 € netos al mes en 12 pagas. Ese es su punto de partida.
Paso 2: apunta los gastos fijos
Son los que se repiten cada mes y casi no cambian:
- Alquiler o hipoteca
- Comunidad, luz, agua, gas e internet
- Seguros y cuota del móvil
- Transporte (abono, gasolina habitual)
- Suscripciones (plataformas, gimnasio, apps)
Saca los extractos de los dos o tres últimos meses y no te fíes de la memoria. Casi todo el mundo descubre alguna suscripción olvidada en este paso.
Ejemplo: Lucía suma 720 € de alquiler, 95 € de suministros, 30 € de móvil e internet, 40 € de abono transporte y 25 € de suscripciones: 910 €.
Paso 3: estima los gastos variables
Aquí entran el supermercado, la ropa, las cenas, los regalos o la farmacia. Son más difíciles de prever, así que lo mejor es mirar cuánto gastaste de media en los últimos meses y redondear hacia arriba.
Ejemplo: Lucía pone 260 € de supermercado, 120 € de ocio y restaurantes, 50 € de ropa y 30 € para imprevistos pequeños: 460 €.
Paso 4: decide cuánto ahorras (antes de gastar)
Este es el paso que cambia las cosas. En lugar de ahorrar "lo que sobre", decide una cantidad fija y trátala como un gasto más, el primero del mes. Programa una transferencia automática a otra cuenta el mismo día que cobras.
Si no sabes por dónde empezar, la regla 50/30/20 es una buena referencia: un 20 % para ahorro. Si ahora mismo no llegas, empieza con un 5 % y ve subiendo.
Ejemplo: a Lucía le quedan 1.650 − 910 − 460 = 280 €. Decide ahorrar 250 € y dejar 30 € de margen.
Paso 5: revisa al final del mes
El último día del mes, compara lo que planeaste con lo que de verdad gastaste. No se trata de castigarte, sino de ajustar: si el supermercado siempre se va 40 € por encima, sube esa partida y baja otra.
Tres o cuatro meses después, tu presupuesto será realista y casi se hará solo.
Errores comunes al hacer un presupuesto
- Olvidar los gastos anuales. El seguro del coche, el IBI o los regalos de Navidad no llegan cada mes, pero llegan. Divide su importe anual entre 12 y apártalo cada mes.
- Ser demasiado estricto. Un presupuesto sin nada de ocio dura dos semanas. Deja siempre una partida para disfrutar.
- No tener colchón. Sin un fondo de emergencia, cualquier avería rompe el plan.
- Hacerlo una vez y olvidarlo. El presupuesto es un hábito mensual, no un documento que se guarda en un cajón.
Papel o aplicación: qué es mejor
Las apps son cómodas, pero muchas personas dejan de abrirlas a las pocas semanas. Escribir a mano obliga a pararte y pensar en cada cifra, y eso ayuda a recordar. Lo importante es que el sistema que elijas sea el que vas a usar de verdad.
Si te va el papel, tienes dos opciones:
- La plantilla de presupuesto 50/30/20 gratis, una página para empezar ya.
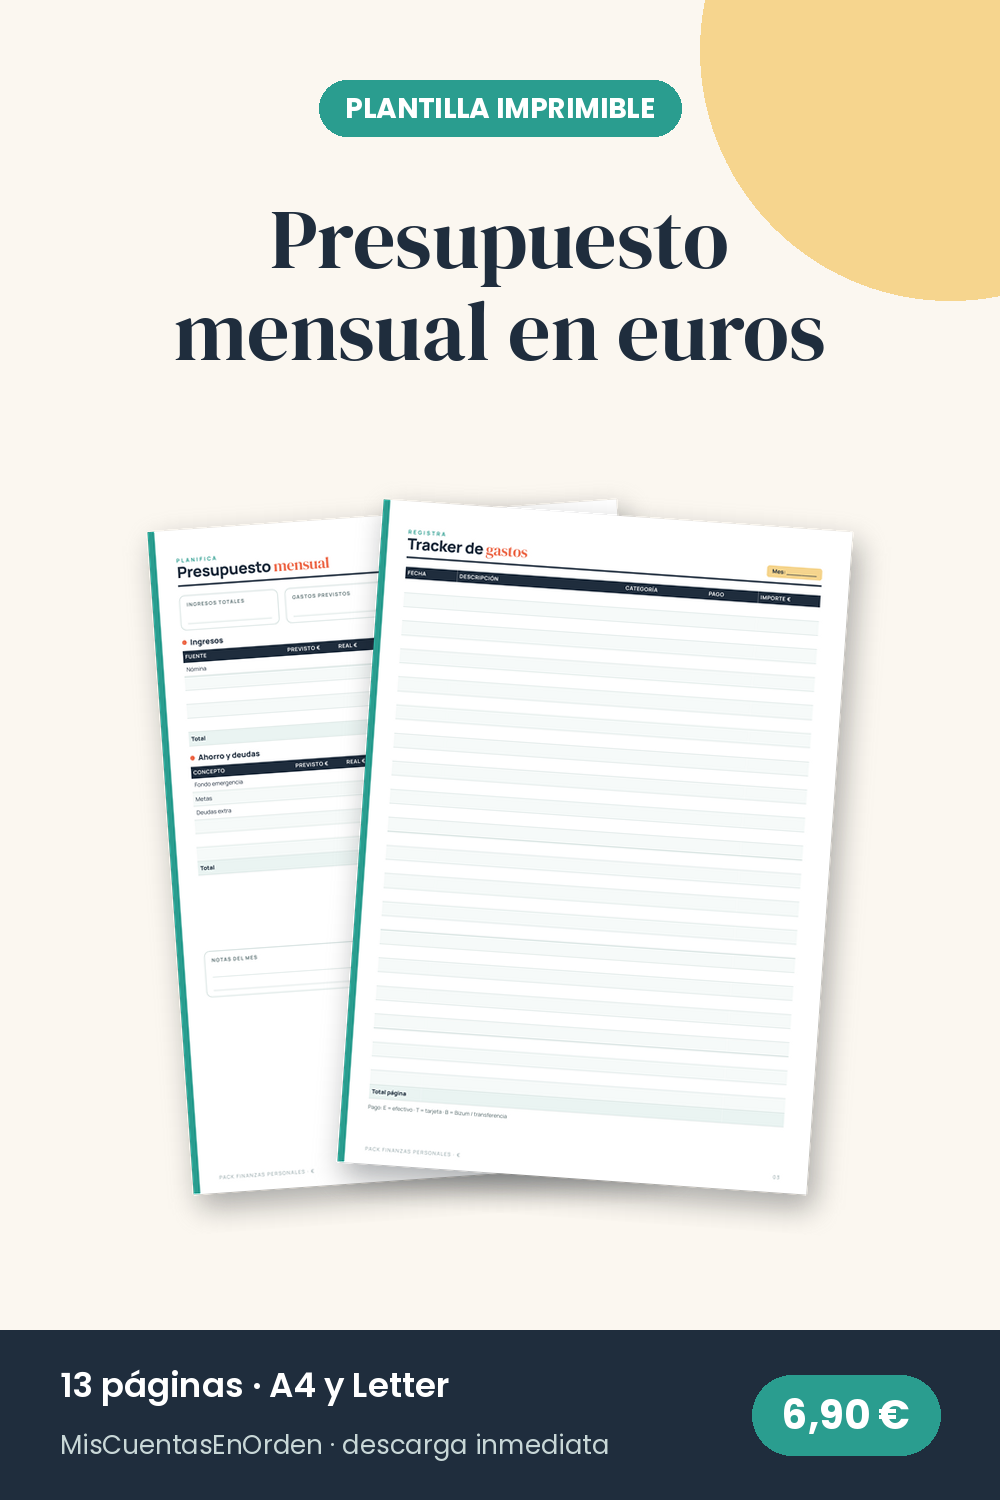
- El Pack de Finanzas Personales (6,90 €), con presupuesto mensual, tracker de gastos, control de deudas, hoja de suscripciones, metas de ahorro y resumen anual, en A4 y Letter.
Cómo gestionar las pagas extra
Si cobras 14 pagas, no cuentes las extras como ingreso del mes. Hay dos formas sensatas de usarlas:
- Destinarlas a los gastos anuales (seguros, impuestos municipales, vacaciones).
- Mandar una parte importante al ahorro o a amortizar deudas.
Así evitas que la paga de verano desaparezca en tres semanas sin que sepas en qué.
Preguntas frecuentes
¿Cuánto tiempo lleva hacer un presupuesto? La primera vez, entre 30 y 60 minutos, porque tienes que revisar extractos. Después, unos 15 minutos al principio y otros 15 al final de cada mes.
¿Y si en pareja no nos ponemos de acuerdo? Empezad por los gastos comunes y dejad que cada uno tenga una partida personal sin dar explicaciones. Funciona mucho mejor que controlarlo todo.
¿Qué hago si mis gastos superan mis ingresos? Primero revisa los variables y las suscripciones, que es donde hay más margen. Si aun así no cuadra, el problema son los fijos, y toca plantearse cambios más grandes (tarifas, vivienda, transporte).
Empieza este mes
No esperes al día 1 perfecto. Descarga la plantilla gratis, apunta lo que te queda de mes y el siguiente ya lo planificas entero. Si quieres ir un paso más allá y tenerlo todo junto (presupuesto, ahorro, sobres y retos), echa un vistazo al lote completo de finanzas por 14,90 €.
Este artículo es informativo y no constituye asesoramiento financiero. Si tienes deudas o una situación compleja, consulta con un profesional.