
La lavadora que se rompe, una multa, una reparación del coche, un mes sin trabajo. Los imprevistos no avisan, y cuando no hay colchón acaban en la tarjeta de crédito o en un préstamo caro. Un fondo de emergencia es simplemente dinero apartado para esos momentos, y es la base de cualquier plan financiero, antes incluso de invertir.
En esta guía verás cuánto necesitas, dónde guardarlo y cómo construirlo aunque ahora mismo no tengas nada ahorrado.
Qué es (y qué no es) un fondo de emergencia
Es un dinero que:
- Solo se usa para imprevistos reales que afectan a tu salud, tu vivienda, tu trabajo o tu transporte.
- Está disponible en poco tiempo, sin penalizaciones.
- No se invierte en productos con riesgo, porque lo puedes necesitar justo cuando han bajado.
No es para vacaciones, rebajas ni el móvil nuevo. Para eso existen otros ahorros con objetivo.
Cuánto dinero necesitas
La referencia más extendida es tener entre 3 y 6 meses de gastos esenciales. Fíjate: gastos, no sueldo. Y esenciales: vivienda, suministros, comida, transporte, seguros y deudas.
Ejemplo: si tus gastos esenciales son 1.200 € al mes, tu objetivo estaría entre 3.600 € y 7.200 €.
¿Más cerca de 3 o de 6? Depende de tu estabilidad:
- Más cerca de 3 meses: contrato indefinido, dos sueldos en casa, sin personas a cargo, sector con mucha demanda.
- Más cerca de 6 meses (o más): autónomos, ingresos variables, un solo sueldo en casa, hijos, hipoteca, coche viejo.
Si eres autónomo, mantén además separado el dinero de impuestos (IVA e IRPF). No es tu fondo de emergencia: ese dinero ya tiene dueño. Si te interesa, lo explicamos en el artículo sobre el modelo 130.
Empieza por un miniobjetivo
Ver 6.000 € de objetivo cuando tienes 0 € desanima. Por eso funciona dividirlo en etapas:
- Etapa 1: 500 €–1.000 €. Cubre la mayoría de averías y sustos pequeños. Es lo primero.
- Etapa 2: un mes de gastos esenciales.
- Etapa 3: tres meses.
- Etapa 4: seis meses, si tu situación lo aconseja.
Celebra cada etapa. De verdad.
Dónde guardar el fondo de emergencia
Busca tres cosas: seguridad, disponibilidad y, si puede ser, algo de rentabilidad.
- Cuenta de ahorro o cuenta remunerada separada de la cuenta del día a día. Es la opción más habitual. Que esté separada evita la tentación.
- Depósitos con posibilidad de cancelación anticipada para una parte del fondo, revisando bien las condiciones.
- Un poco de efectivo en casa para emergencias muy inmediatas, pero no la mayoría.
En España, los depósitos en entidades adheridas al Fondo de Garantía de Depósitos están cubiertos hasta 100.000 € por titular y entidad, según el FGD. Comprueba que tu banco está adherido.
Evita para este dinero la bolsa, las criptomonedas y cualquier producto que pueda valer menos el día que lo necesites.
Plan paso a paso para crearlo
1. Calcula tus gastos esenciales
Revisa tus extractos de los últimos meses o, mejor aún, haz un presupuesto mensual. Suma solo lo imprescindible.
2. Decide una aportación automática
Programa una transferencia el día que cobras. Aunque sean 50 €, lo importante es que sea automática. Si sigues la regla 50/30/20, el fondo de emergencia es lo primero que debería salir del 20 %.
3. Busca dinero extra
- Revisa suscripciones y tarifas.
- Destina parte de las pagas extra o de una devolución de la renta.
- Vende lo que no uses.
- Usa un reto de ahorro, como el reto de las 52 semanas, que te da 1.378 € en un año.
4. Haz visible el progreso
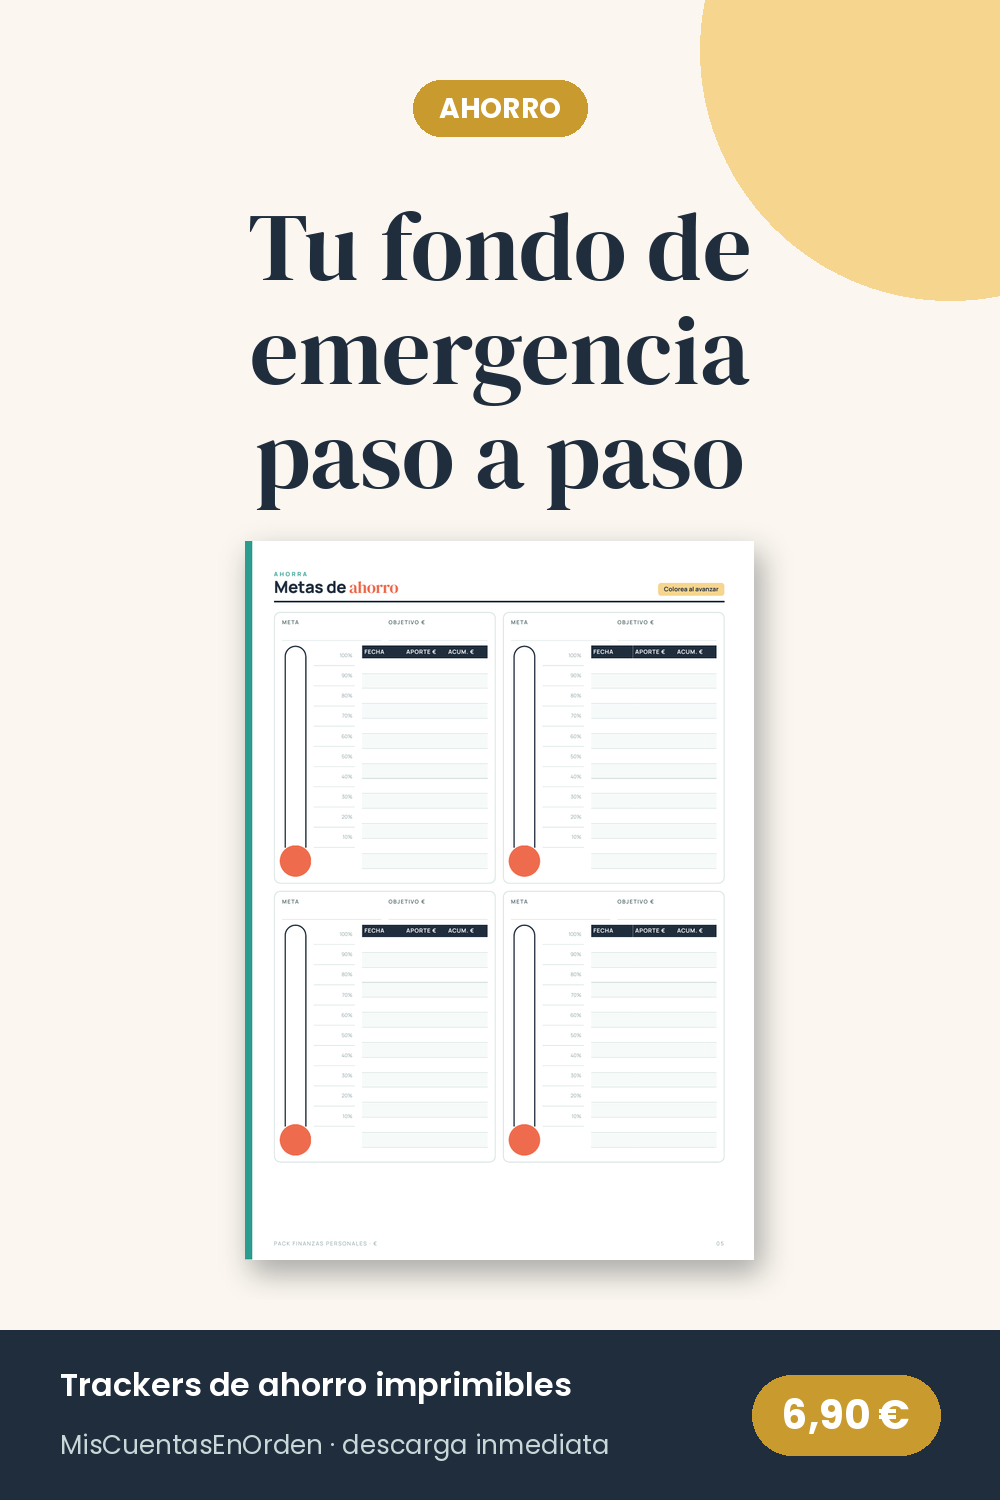
Una hoja con un termómetro que vas rellenando motiva más de lo que parece. Cada vez que llegas a una etapa, lo ves.
5. Úsalo cuando toque… y repónlo
Si surge una emergencia, úsalo sin culpa: para eso está. Después, vuelve a priorizar las aportaciones hasta recuperarlo.
Cuánto se tarda
Con 1.200 € de gastos esenciales y un objetivo de 3 meses (3.600 €):
- Ahorrando 150 € al mes: 24 meses.
- Ahorrando 300 € al mes: 12 meses.
- Ahorrando 300 € al mes y añadiendo 600 € de una paga extra: unos 10 meses.
Parece mucho, pero desde el primer mes ya tienes algo con lo que antes no contabas.
Errores frecuentes
- Usarlo para caprichos. Si no es urgente, necesario e inesperado, no es emergencia.
- Invertirlo. Su trabajo no es rentar, es estar ahí.
- Tenerlo en la misma cuenta que la nómina. Acaba gastándose sin querer.
- No tener ninguno mientras pagas deudas caras. Lo habitual es construir primero un miniobjetivo de 500 €–1.000 € y luego atacar las deudas más caras.
Herramientas para organizarte
El Pack de Finanzas Personales (6,90 €) incluye hojas de metas de ahorro con termómetro, control de deudas, presupuesto mensual y resumen anual: todo lo que necesitas para ver crecer tu fondo. Si prefieres el método de sobres, los insertos A6 en euros traen un sobre específico de emergencia. Y para empezar hoy sin gastar nada, descarga la plantilla de presupuesto gratis. El lote completo junta todo por 14,90 €.
Preguntas frecuentes
¿Debo crear el fondo antes de invertir? Es la recomendación más habitual: primero el colchón, luego la inversión.
¿Y si tengo deudas? Empieza por un miniobjetivo y después prioriza las deudas con intereses altos, sin dejar de aportar algo al fondo.
¿Cuenta conjunta o individual en pareja? Puede ser conjunta para los gastos comunes, pero conviene que cada uno tenga también un pequeño colchón propio.
Este artículo es informativo y no constituye asesoramiento financiero. Valora tu situación personal y, si lo necesitas, consulta con un profesional.